Исследование было проведено на основе актуальных данных Банка международных расчетов (BIS), Atlantic Council CBDC Tracker, МВФ, Всемирного банка и национальных центральных банков за 2024–2026 гг. Таким образом, удалось выявлены ключевые тенденции, практические сценарии применения, риски и перспективы формирования регионального цифрового финансового пространства.
По данным Atlantic Council CBDC Tracker, по состоянию на июнь 2026 года 134 страны, представляющих 98% мирового ВВП, изучают или разрабатывают цифровые валюты центральных банков (CBDC) — по сравнению с 35 странами в 2020 году. Глобальный интерес к CBDC обусловлен совокупностью факторов: стремительной цифровизацией платежных систем, снижением использования наличных денег, растущей конкуренцией со стороны частных криптовалют и стейблкоинов, а также геополитическими стимулами к диверсификации расчетной инфраструктуры.
Евразийский регион занимает особое место в данном процессе. Здесь одновременно действуют страны с наиболее зрелыми пилотными CBDC-проектами (Казахстан), государства, готовящиеся к запуску в 2026 году (Россия, Беларусь), и экономики, только формирующие регуляторную базу (Таджикистан, Туркменистан). При этом регион характеризуется высокой долей трансграничных денежных переводов, значительной долей населения, неохваченного банковскими услугами и острой необходимостью модернизации платежной инфраструктуры — что делает CBDC не просто технологическим, но и политико-экономическим приоритетом.
Теоретические основы и глобальный контекст
CBDC — цифровое обязательство центрального банка, напрямую выпускаемое населению (розничный CBDC) или финансовым институтам (оптовый CBDC). В отличие от частных криптовалют, CBDC обладает статусом законного платежного средства и полной государственной гарантией.
Наиболее масштабный пример функционирующего CBDC — китайский e-CNY. К декабрю 2025 года он обработал более 3,4 млрд транзакций на сумму около 16,7 трлн юаней (~2,3 трлн долл. США), охватив 26 городов и крупных регионов. Этот опыт служит ориентиром для евразийских стран, особенно с учетом активного сотрудничества в рамках проекта mBridge, транзакционный объем которого вырос до 55,49 млрд долл. — в 2500 раз по сравнению с первыми пилотами 2022 году.
Теоретической базой для анализа служит концепция финансовой инклюзии, согласно которой CBDC может предоставить доступ к финансовым услугам населению, неохваченному банковскими сервисами. Для Евразии это особенно актуально: доля населения, неохваченного банковскими услугами, варьируется от 14% в России до более 65% в Таджикистане. Одновременно теория монетарного суверенитета ставит вопрос о рисках долларизации и санкционной уязвимости.
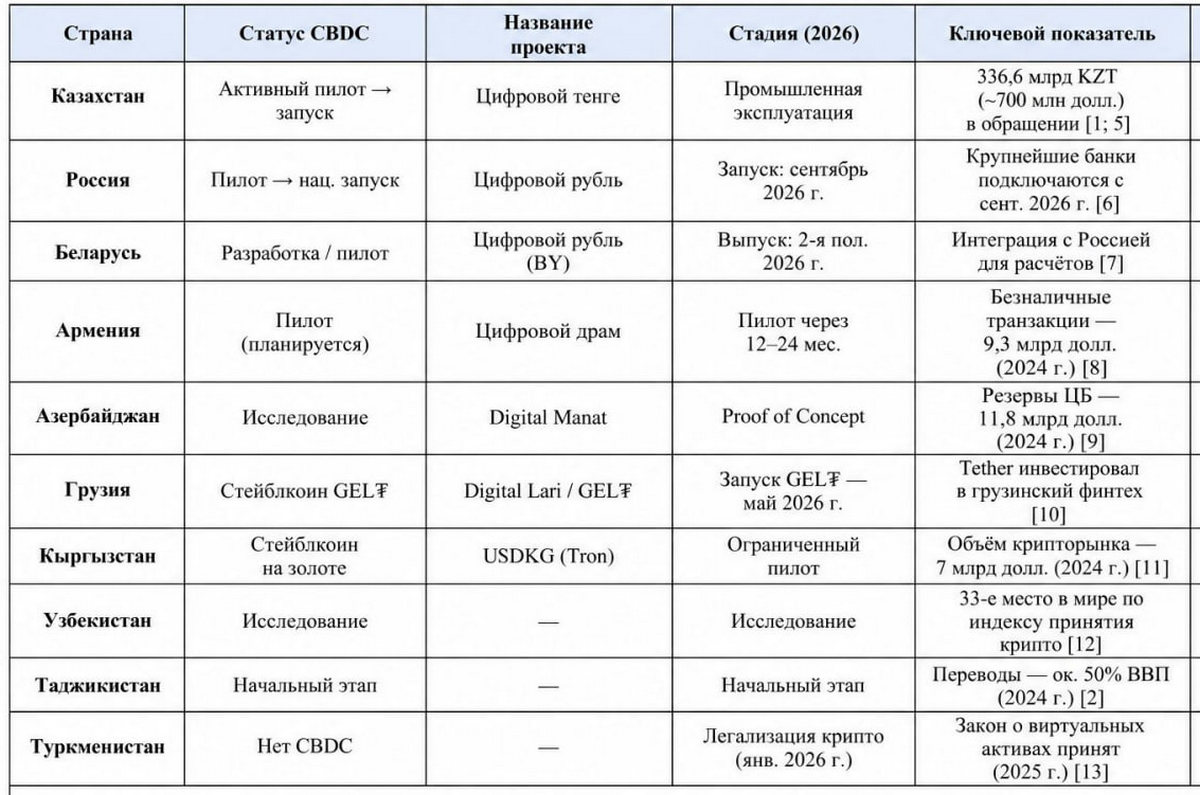
Рис. 1. Сравнительный анализ CBDC в странах Евразии (по состоянию на июнь 2026 г.)
Казахстан: пионер региона
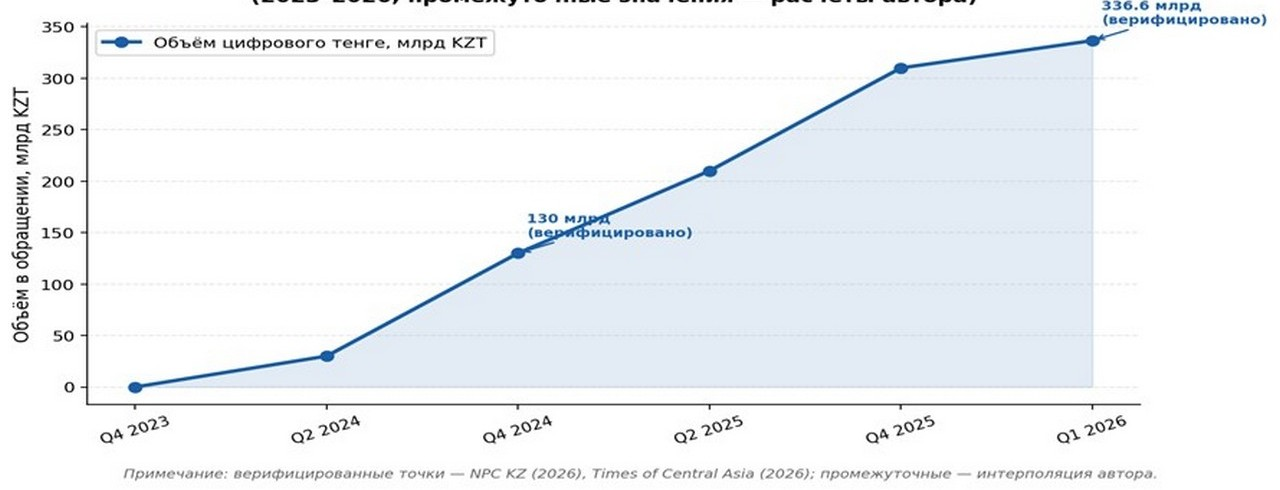
Казахстан является бесспорным лидером по разработке CBDC в СНГ. Разработка цифрового тенге началась в феврале 2023 года, и уже к началу 2026-го объем национальной цифровой валюты в обращении достиг 336,6 млрд KZT (~700 млн долл. США). Проект функционирует на платформе R3 Corda и интегрирован с международными платежными системами Visa и Mastercard.
Ключевым достижением стало применение цифрового тенге в налоговом администрировании: механизм «цифрового НДС» сократил срок возврата налога с 90 до 5 рабочих дней благодаря смарт-контрактам. Реализованы пилоты по финансированию дорожных ремонтов в Павлодарской и Атырауской областях. В сентябре 2025 года Национальный банк Казахстана получил международную премию «Pioneering CBDC Initiative Award».
Россия и Беларусь: интеграционный вектор
Россия планирует обязать крупнейшие коммерческие банки предоставлять клиентам полный спектр операций с цифровым рублем с 1 сентября 2026 года. Ключевая стратегическая задача — использование CBDC для трансграничных расчетов в рамках БРИКС.
Беларусь, тесно интегрированная с Россией в рамках Союзного государства, ожидает выпуска цифрового белорусского рубля во второй половине 2026 года. Обе страны разрабатывают совместный план использования CBDC в двусторонних расчетах.
Кавказский кластер: Армения, Азербайджан, Грузия
Армения демонстрирует наиболее динамичную траекторию в Закавказье. Безналичные транзакции достигли 3,6 трлн драмов (~9,3 млрд долл. США) в 2024 году, а стартап-экосистема выросла на 22,8% в 2025 году. Пилот CBDC запланирован в горизонте 12–24 месяцев.
Грузия избрала нетрадиционный путь: в мае 2026 г. объявлено о партнерстве с компанией Tether и запуске GEL₮ — стейблкоина, привязанного к грузинскому лари в соотношении 1:1. Данный подход представляет собой гибридную модель между государственным CBDC и частным стейблкоином.
Центральноазиатские экономики: потенциал и ограничения
Для Кыргызстана и Таджикистана CBDC несет особый потенциал: денежные переводы составляют более 30% ВВП Кыргызстана и около 50% ВВП Таджикистана. При среднемировой комиссии за переводы в 5–7% оцифровка этих потоков может сохранить значительные ресурсы домохозяйств ежегодно.
Кыргызстан реализует нестандартное решение: стейблкоин USDKG на блокчейне Tron, обеспеченный золотом. Таджикистан пока остается на начальной стадии, однако именно здесь экономическое обоснование для CBDC наиболее весомо с точки зрения снижения транзакционных издержек для трудовых мигрантов.
Рис 2. Индекс готовности CBDC в странах Евразии (авторская оценка, 2026). Шкала: 1 — начальный этап, 5 — полное внедрение
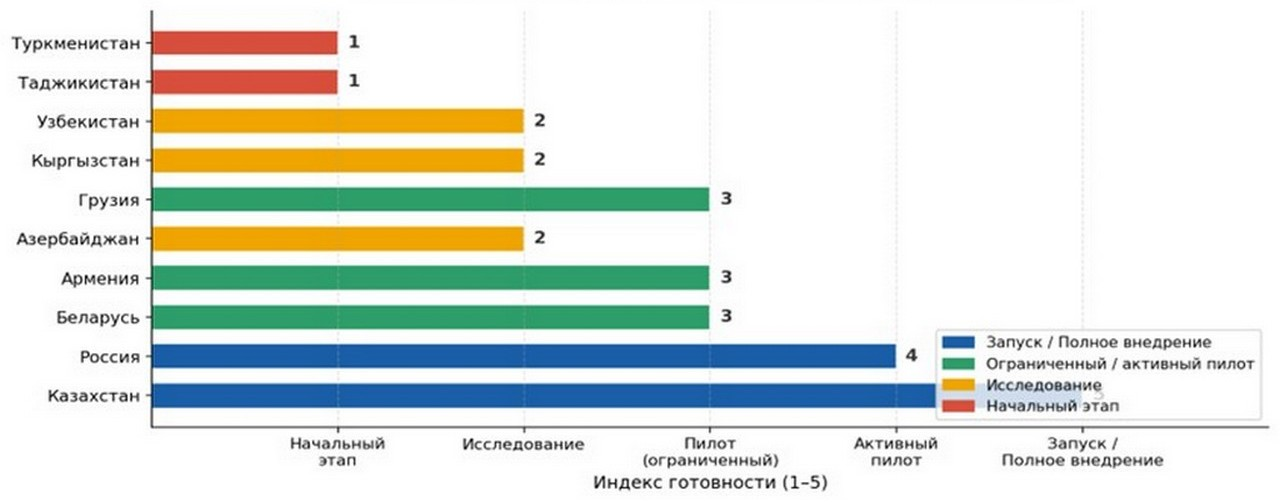
Рис. 3. Распределение стран Евразии по стадиям разработки CBDC (n=10)
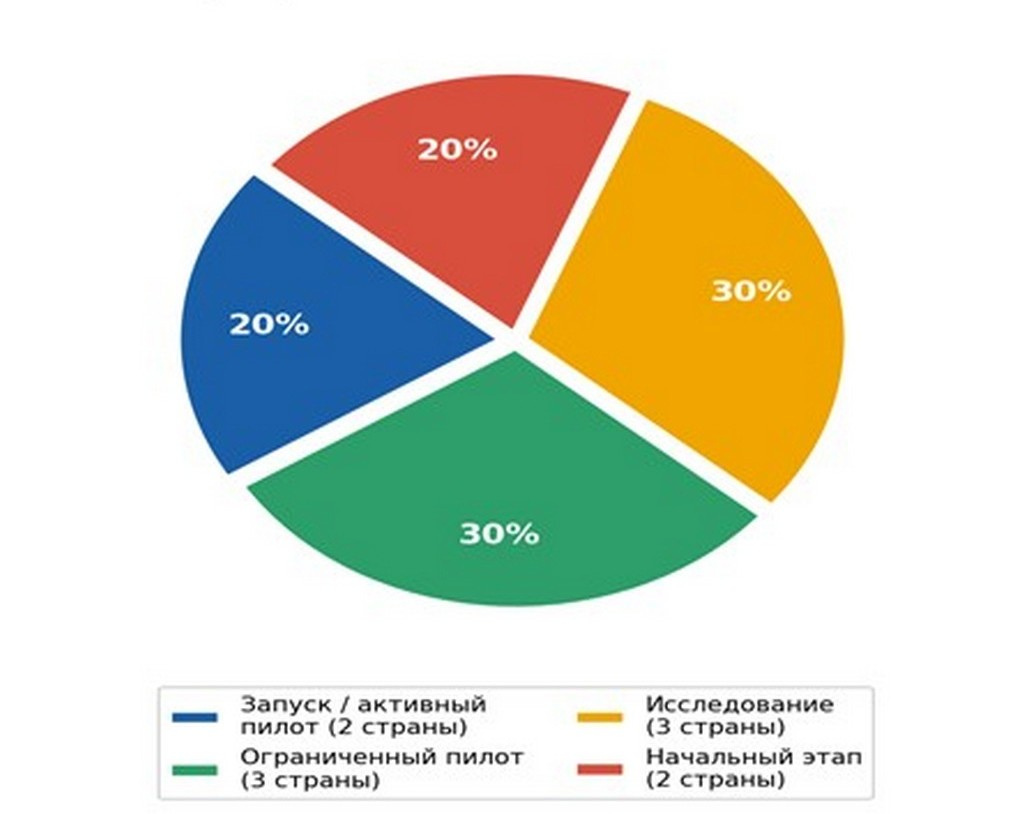
Рис. 4. Динамика объема цифрового тенге в обращении, 2023–2026.
Ключевые сценарии применения и риски
Рис. 5. Сравнительный анализ сценариев применения CBDC в Евразии
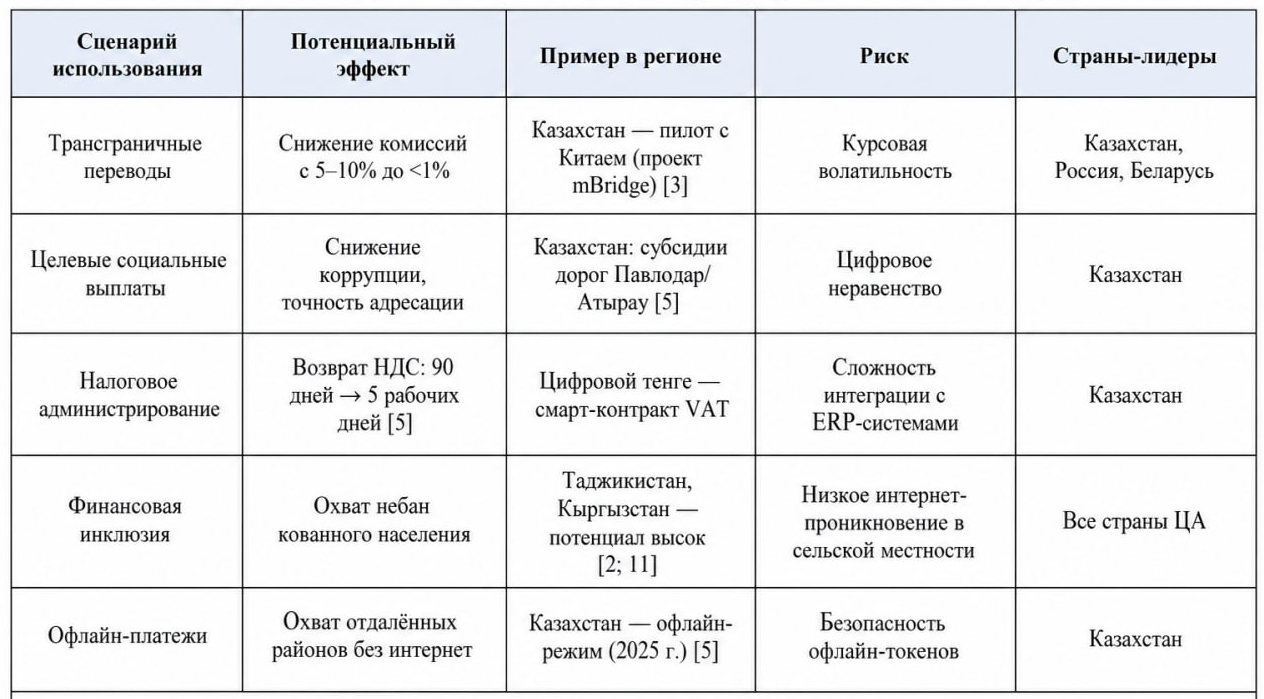
Среди ключевых рисков следует выделить: во-первых, дезинтермедиацию банковской системы — риск оттока депозитов при переходе граждан на CBDC-счета напрямую у центрального банка; во-вторых, угрозу монетарному суверенитету при широком использовании иностранных CBDC (прежде всего цифрового юаня и цифрового рубля); в-третьих, инфраструктурные ограничения — низкий уровень интернет-проникновения в сельских районах ряда стран региона.
Выводы
Евразийский регион переживает активную, но глубоко дифференцированную трансформацию в сфере цифровых валют центральных банков. Казахстан закрепился как региональный пионер с реально функционирующей инфраструктурой CBDC и измеримыми результатами. Россия и Беларусь движутся к синхронному запуску в рамках интеграционного вектора. Грузия и Армения формируют собственные гибридные модели, опираясь на высокую цифровизацию экономики.
Ключевой вывод состоит в том, что для малых открытых экономик Евразии CBDC это не просто технологический апгрейд, а стратегический инструмент повышения финансовой инклюзии, снижения транзакционных издержек и укрепления монетарного суверенитета. Успех казахстанского цифрового тенге создает масштабируемый прецедент, который соседние страны могут адаптировать с учетом своих институциональных возможностей.